 Nidalumi
Taschengeld: wie viel, wann und wofür
Einen fertigen Betrag „nach Alter“ gibt es nicht – euren eigenen könnt ihr aber an einem Abend ausrechnen. Hier stehen drei Modelle, die Rechnung aus den Ausgaben des Kindes und Regeln, mit denen das tägliche „Gib mir Geld fürs Brötchen“ aufhört.
Am Montag habe ich ihm das Geld für die Woche gegeben. Am Dienstag heißt es schon: „Mama, gib mir was fürs Brötchen.“ Gebe ich es, gelten die Regeln nicht. Gebe ich es nicht, hat das Kind Hunger. Und so geht das jede Woche.
Taschengeld scheitert nicht am Betrag. Es scheitert daran, dass die Regeln nirgends ausgesprochen sind: wofür es Geld gibt, wann, wofür man es ausgeben darf und was passiert, wenn es vor der Zeit alle ist. Deshalb kommt zuerst die Grundsatzentscheidung, dann der Betrag, dann die Regeln.
Drei Modelle: einfach so, für Aufgaben oder gemischt
| Einfach so | Für Aufgaben | Gemischt | |
|---|---|---|---|
| Wie es läuft | Derselbe Betrag am selben Tag. Hängt von nichts ab | Geld gibt es nur für erledigte Aufgaben im Haushalt | Ein fester Teil immer, dazu ein Zuschlag für Aufgaben über das Übliche hinaus |
| Vorteile | Der Betrag steht vorher fest – damit lässt sich planen. Kein Feilschen, kein Nachrechnen | Der Zusammenhang „gemacht – bekommen“ ist sichtbar. Es gibt einen Grund anzupacken | Das Nötige hängt nicht von der Laune der Woche ab, und für Eigenes kann man sich etwas dazuverdienen |
| Nachteile | Kein Bezug zur Anstrengung: „Ich kriege es ja sowieso“ | Jede Bitte wird zu „Und was zahlst du?“. In einer schlechten Woche reicht es nicht einmal für den Pausensnack | Ihr müsst einmal klar trennen, welche Aufgaben normal sind und welche bezahlt werden |
| Wann es passt | Das Hauptziel ist, den Umgang mit Geld zu lernen | Das Nötige (Essen, Fahrkarte) zahlen die Erwachsenen, das Taschengeld ist nur für Wünsche | Ihr wollt beides: Planbarkeit und einen klaren Grund mitzuhelfen |
Wie ihr im gemischten Modell Aufgaben und Geld trennt
Eine Aufteilung in drei Körbe, die funktioniert:
- Das Eigene – ohne Bezahlung. Hinter sich aufräumen, das Bett machen, den Ranzen packen. Das ist keine Arbeit, das ist Leben in einem Haushalt.
- Das Gemeinsame – ohne Bezahlung, reihum. Geschirr, Müll, Tisch decken. Das machen alle, die hier wohnen.
- Über das Übliche hinaus – darf bezahlt werden. Das Auto waschen, den Keller ausmisten, auf das kleine Geschwisterkind aufpassen, solange die Erwachsenen beschäftigt sind.
Dann bekommt „Und was zahlst du?“ auf die Bitte, den Müll rauszubringen, eine einfache Antwort: „Das gehört zum Gemeinsamen. Bezahlte Aufgaben stehen auf dieser Liste.“ Was ein Kind in welchem Alter schafft, zeigt die Liste der Aufgaben nach Alter.
Wie ihr den Betrag findet – ohne „Was kriegen die anderen?“
Ein Betrag aus der Luft deckt entweder nichts ab oder alles – und bringt dann nichts bei. Leichter rechnet es sich von dem aus, was das Kind ohnehin schon ausgibt.
- Schreib seine Ausgaben einer normalen Woche auf. Der Snack in der Pause, die Fahrkarte, das Wasser nach dem Training, Kleinkram im Laden um die Ecke. Weißt du es nicht mehr, notier eine Woche lang jedes „fürs Brötchen“.
- Entscheide, was davon an das Kind übergeht. Neben jede Zeile kommt „zahlt selbst“ oder „zahlen wir“. Das Mittagessen kann bei den Erwachsenen bleiben, Snack und Kleinkram gehen ans Kind.
- Zähl zusammen, was übergegangen ist. Das ist der Pflichtteil: Ohne ihn steht es ohne Fahrkarte da.
- Leg einen freien Teil obendrauf. Einen kleinen Betrag, den es ausgeben darf, wofür es will, oder zurücklegen kann. Ohne ihn gibt es nichts zu entscheiden – das ganze Geld ist schon verplant.
- Prüf es an euch selbst. Ist dieser Betrag jede Woche für euer Budget unbequem, kürz die Liste aus Schritt 2 und nicht den freien Teil.
| Ausgabe | Wie oft pro Woche | Wer zahlt |
|---|---|---|
| Snack in der Pause | selbst | |
| Fahrkarte | selbst | |
| Mittagessen | Erwachsene | |
| Wasser nach dem Training | selbst | |
| Freier Teil | einmal | — |
Die Tabelle könnt ihr auf ein Blatt übertragen und zusammen mit dem Kind ausfüllen – so wird aus „Das ist zu wenig“ eine Rechnung, die es selbst gesehen hat.
Das Programm Money as You Grow der US-Verbraucherschutzbehörde für Finanzen (CFPB) beschreibt, was Kinder in welchem Alter mit Geld können – eine gute Orientierung, wofür das Taschengeld reichen soll.
Ab welchem Alter anfangen
Schau lieber nicht auf die Zahl in der Geburtsurkunde, sondern auf drei Anzeichen:
- Das Kind kann im Bereich der Beträge rechnen, die es bekommt;
- es hat Orte, an denen es ohne Erwachsene etwas ausgeben kann: den Schulkiosk, den Bäcker auf dem Weg;
- es versteht, dass Geld alle wird und das nächste an einem bekannten Tag kommt.
Meist kommt das alles rund um die Einschulung zusammen. Danach ändert sich nicht das Prinzip, sondern der Zeitraum und der Bereich:
| Phase | Wie oft | Was es abdeckt |
|---|---|---|
| Grundschule | einmal pro Woche | Snack und Kleinkram |
| Die ersten Jahre danach | einmal pro Woche oder alle zwei | dazu die Fahrkarte und kleine Einkäufe für sich |
| Teenager | einmal im Monat | dazu Handyvertrag, Freizeit, ein Teil der Kleidung – nach Absprache |
Je älter, desto länger der Zeitraum: Eine Woche plant sich leichter als ein Monat.
Regeln, die ihr vorher klären solltet
Zehn Minuten Gespräch vor der ersten Auszahlung ersparen Monate voller Diskussionen. Geht die Liste durch und schreibt die Antworten auf:
- Der Zahltag. Immer derselbe. Nicht „wenn ich dran denke“ und nicht „wenn du fragst“.
- Was von diesem Geld gekauft wird. Die Liste aus der Rechnung oben.
- Was überhaupt nicht gekauft werden darf. Eine kurze Verbotsliste, vorher genannt und nicht nach dem Kauf.
- Was passiert, wenn es vor der Zeit alle ist. Bis zum Zahltag gibt es nichts dazu; das Nötige (Essen von zu Hause) gibt es.
- Ob es einen Vorschuss gibt. Wenn ja: wie viel, und wie er zurückgezahlt wird.
- Verloren oder einem Freund geliehen. Wer das trägt.
- Geld von Oma und zum Geburtstag. Gehört es komplett dem Kind, oder geht ein Teil in ein gemeinsames Ziel.
- Ob Taschengeld an Noten und Verhalten hängt. Entscheidet das einmal. Wenn das Geld jederzeit verschwinden kann, lässt sich damit nicht planen.
- Wann der Betrag überprüft wird. Zum Beispiel zu Beginn des Schuljahres und wenn sich die Liste der Ausgaben ändert.
Häufige Fehler
- Auszahlen, wie es gerade kommt. Ohne Zahltag keine Planung – nur „Frag halt noch mal“.
- Obendrauf nachlegen. Jeder Zuschuss „zum letzten Mal“ sagt dem Kind, dass der Betrag nichts bedeutet.
- Jeden Kauf auseinandernehmen. Eine dumme Ausgabe vom eigenen Geld ist die billigste Lektion. Verbote als Liste und im Voraus, der Rest ist seine Sache.
- Für alles bezahlen. Fürs Zähneputzen und fürs gemachte Bett. Danach wird nichts mehr umsonst gemacht.
- Regeln unterwegs ändern. Im Ärger wegnehmen, am nächsten Tag zurückgeben. Eine Regel, die von der Laune eines Erwachsenen abhängt, ist keine.
- Alles im Kopf behalten. Wer wie viel verdient hat, was schon ausgezahlt und was versprochen ist – nach einer Woche weiß das nur noch eine Person, und mit der wird gestritten.
Wo ihr das alles festhaltet
Der letzte Fehler ist der häufigste: Das Nachhalten, „wer was gemacht hat und wie viel dafür fällig ist“, landet bei einem einzigen Erwachsenen. In Nidalumi übernimmt das die Aufgabenliste selbst. Das Kind sieht seine Aufgabe und den Knopf „Erledigt“, ein Elternteil prüft, für Erledigtes gibt es Punkte. Die Punkte tauscht das Kind gegen Belohnungen oder Taschengeld – zu dem Kurs, den die Eltern festlegen. Im Sparschwein lässt sich auf ein Ziel sparen: Man sieht, wie viel schon zusammen ist.
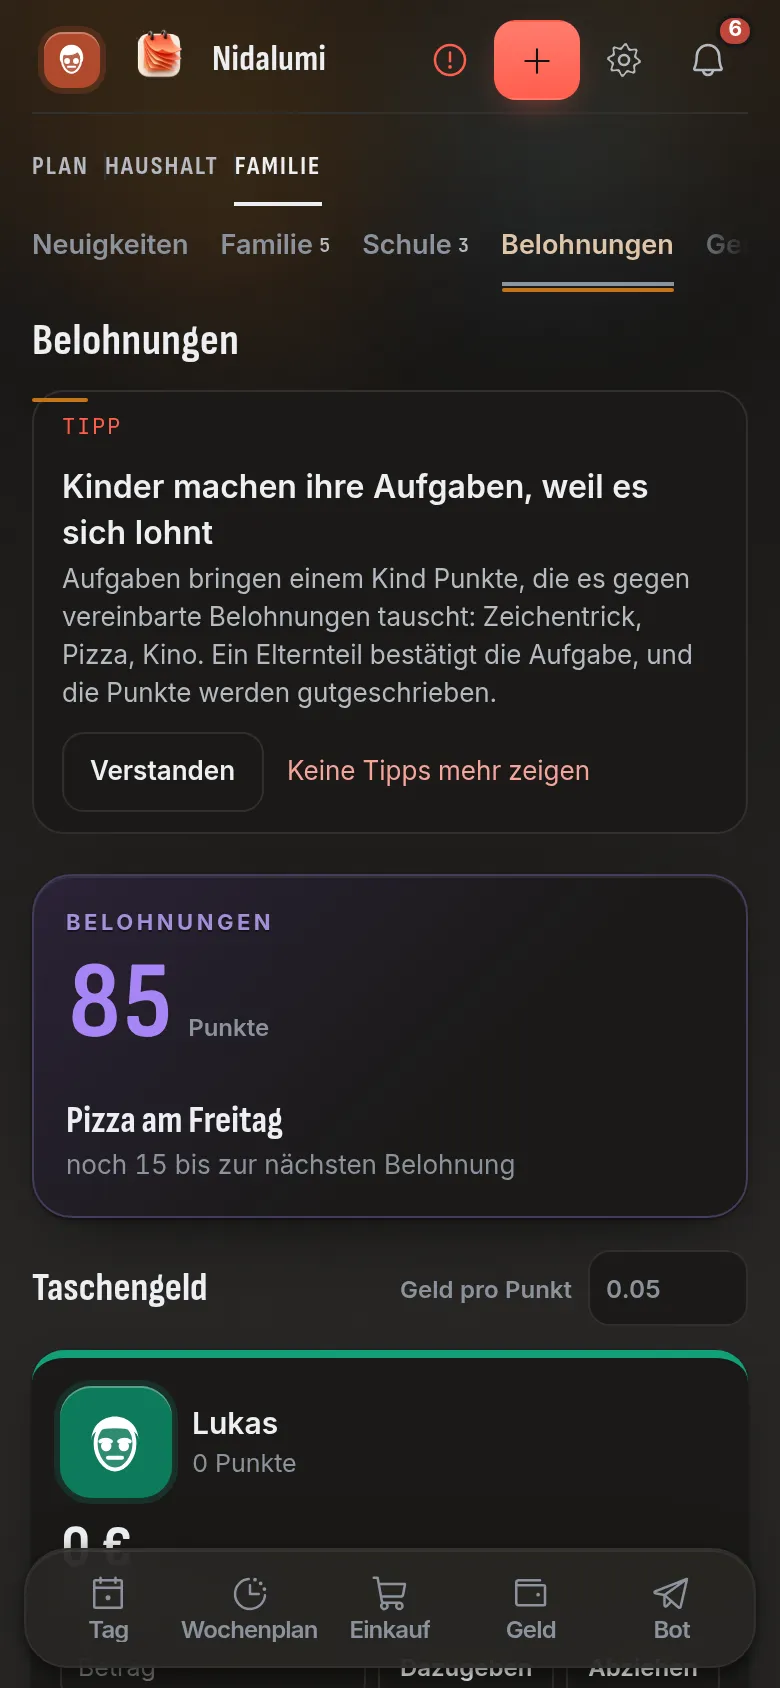
Fürs gemischte Modell ist das praktisch: Der feste Teil wird ausgezahlt wie abgemacht, und der Zuschlag rechnet sich von selbst – nach den abgehakten Aufgaben, ohne Heft und ohne Streit darüber, was letzte Woche war. Wie Punkte und Belohnungen funktionieren, steht auf einer eigenen Seite.
Fragen und Antworten
Wie viel Taschengeld soll es denn nun sein?
So viel, wie die Rechnung ergibt: die Ausgaben, die ans Kind übergehen, plus ein kleiner freier Teil. Einen fertigen Betrag nach Alter gibt es nicht – er hängt davon ab, was genau das Kind selbst bezahlt, und vom Budget der Familie.
Sollte man für Aufgaben im Haushalt bezahlen?
Das entscheidet jede Familie selbst. Wenn ja, hilft es, die Aufgaben in eigene, gemeinsame und zusätzliche zu teilen und nur die zusätzlichen zu bezahlen. Dann wird aus normaler Mithilfe kein Feilschen.
Das Kind hat am ersten Tag alles ausgegeben. Noch etwas geben?
Wenn abgemacht war, dass es nichts dazu gibt: nein – aber das Nötige bleibt, Essen lässt sich von zu Hause mitgeben. Ein, zwei solche Wochen erklären Planung besser als jedes Gespräch.
Muss man kontrollieren, wofür das Geld ausgegeben wurde?
Eine kurze, vorher genannte Verbotsliste reicht. Ein Bericht über jeden Kauf macht aus seinem Geld deins, das unter Aufsicht ausgegeben wird.
Bargeld geben oder aufs Konto überweisen?
Wie es für die Familie bequemer ist. Für Jüngere ist Bargeld verständlicher – man sieht es, und man sieht, wie es weniger wird. Die Regeln bleiben bei jedem Weg dieselben.
Quellen
So ist dieser Ratgeber entstanden: geschrieben von Christopher Clark, der Nidalumi entwickelt. Zahlen und Angaben zu Gesundheit und Geld sind mit den genannten Quellen abgeglichen. Wir aktualisieren ihn, wenn sich Empfehlungen ändern.