 Nidalumi
Argent de poche : combien, quand et pour quoi
Il n'existe pas de montant tout fait « selon l'âge », mais le tien se calcule en une soirée. Voici trois approches, un calcul à partir des dépenses de l'enfant et des règles qui mettent fin au « tu me donnes pour un pain au chocolat ? » quotidien.
Lundi, je lui ai donné pour la semaine. Mardi, c'est déjà « maman, tu me donnes pour un pain au chocolat ? ». Si je donne, les règles ne servent à rien. Si je ne donne pas, il a faim. Et c'est comme ça chaque semaine.
L'argent de poche ne casse pas sur le montant. Il casse parce que les règles ne sont dites nulle part : en échange de quoi on le donne, quand, à quoi il peut servir et ce qui se passe s'il est fini avant la date. Donc d'abord le choix principal, puis le montant, puis les règles.
Trois approches : sans condition, contre des tâches ou mixte
| Sans condition | Contre des tâches | Mixte | |
|---|---|---|---|
| Le principe | La même somme, le même jour. Elle ne dépend de rien | De l'argent uniquement pour les tâches faites à la maison | Une part fixe toujours versée, plus un supplément pour les tâches en plus de l'ordinaire |
| Les plus | Le montant est connu d'avance, on peut prévoir. Ni marchandage ni comptes | Le lien « j'ai fait, j'ai reçu » se voit. Il y a une raison de s'y mettre | Le nécessaire ne dépend pas de l'humeur de la semaine, et le reste peut se gagner |
| Les moins | Aucun lien avec l'effort : « de toute façon on me le donne » | La moindre demande devient « et tu me paies combien ? ». Une mauvaise semaine, il ne reste même pas de quoi goûter | Il faut séparer clairement, une fois, les tâches ordinaires et celles qui sont payées |
| Quand ça convient | Le but principal est d'apprendre à gérer son argent | Le nécessaire (repas, transports) est payé par les adultes, et l'argent de poche ne sert qu'aux envies | On veut à la fois de la prévision et une raison claire de participer |
Comment séparer tâches et argent dans l'approche mixte
Une répartition en trois paniers qui fonctionne :
- Ce qui est à soi : non payé. Ranger derrière soi, faire son lit, préparer son cartable. Ce n'est pas un travail, c'est la vie à la maison.
- Ce qui est commun : non payé, à tour de rôle. La vaisselle, la poubelle, mettre la table. Tous ceux qui vivent ici le font.
- Ce qui sort de l'ordinaire : peut être payé. Laver la voiture, vider le balcon, garder le petit pendant que les adultes sont occupés.
Alors le « et tu me paies combien ? » en réponse à « sors la poubelle » reçoit une réponse simple : « Ça, c'est du commun. Les tâches payées, c'est cette liste-là. » Ce qu'un enfant peut faire à quel âge, tu le trouveras dans la liste des tâches par âge.
Comment choisir le montant, sans « combien on donne aux autres »
Un montant sorti du chapeau, soit il ne couvre rien, soit il couvre tout et n'apprend rien. Le plus simple est de partir de ce que l'enfant dépense déjà.
- Note ses dépenses d'une semaine ordinaire. Le goûter, les transports, une bouteille d'eau après l'entraînement, les bricoles à la boulangerie du coin. Tu ne t'en souviens pas ? Pendant une semaine, note chaque pièce donnée « pour un pain au chocolat ».
- Décide ce qui passe à sa charge. À côté de chaque ligne : « il paie » ou « on paie ». La cantine peut rester aux adultes, et le goûter et les bricoles passer à l'enfant.
- Additionne ce qui est passé chez lui. C'est la part obligatoire : sans elle, il n'a plus de quoi prendre le bus.
- Ajoute une part libre. Une petite somme en plus, qu'il peut dépenser comme il veut ou mettre de côté. Sans elle, il n'y a rien à choisir : tout l'argent est déjà affecté.
- Vérifie de ton côté. Si cette somme chaque semaine pèse sur votre budget, réduis la liste de l'étape 2, pas la part libre.
| Dépense | Combien de fois par semaine | Qui paie |
|---|---|---|
| Goûter | lui | |
| Transports | lui | |
| Cantine | les adultes | |
| Eau après le sport | lui | |
| Part libre | une fois | — |
Tu peux recopier ce tableau sur une feuille et le remplir avec ton enfant : le montant cesse d'être « on m'a donné trop peu » et devient un calcul qu'il a vu.
Le programme Money as You Grow du Bureau américain de protection financière des consommateurs décrit ce qu’un enfant sait faire avec l’argent à chaque âge — un bon repère pour décider ce que l’argent de poche doit couvrir.
À partir de quel âge commencer
Mieux vaut regarder trois signes que le chiffre sur le livret de famille :
- l'enfant sait compter dans l'ordre de grandeur des sommes qu'il recevra ;
- il a un endroit où dépenser sans adulte : la boulangerie, le commerce sur le chemin ;
- il comprend que l'argent se termine, et que le prochain arrivera un jour connu.
En général, tout cela se met en place vers l'entrée à l'école élémentaire. Ensuite, ce n'est pas le principe qui change, mais la durée et le périmètre :
| Étape | Fréquence | Ce que ça couvre |
|---|---|---|
| École élémentaire | une fois par semaine | le goûter et les bricoles |
| Collège | toutes les semaines ou toutes les deux semaines | plus les transports, de petits achats pour soi |
| Lycée | une fois par mois | plus le forfait, les loisirs, une partie des vêtements, selon l'accord |
Plus il grandit, plus la période s'allonge : une semaine se planifie plus facilement qu'un mois.
Les règles à fixer à l'avance
Dix minutes de discussion avant le premier versement épargnent des mois de disputes. Parcourez la liste et notez les réponses :
- Le jour du versement. Toujours le même. Pas « quand j'y pense » ni « quand tu demandes ».
- Ce qu'on achète avec cet argent. La liste issue du calcul ci-dessus.
- Ce qu'on n'achète pas du tout. Une courte liste d'interdits, annoncée avant, pas après l'achat.
- Ce qui se passe s'il est fini trop tôt. Pas de rallonge avant le jour du versement ; le nécessaire (un goûter pris à la maison) reste assuré.
- Peut-on prendre une avance. Si oui, combien et comment elle se rembourse.
- Perdu, ou prêté à un copain. Qui couvre.
- L'argent de mamie et celui de l'anniversaire. Il est entièrement à lui, ou une partie va à un objectif commun.
- L'argent de poche dépend-il des notes et du comportement. Décidez-le une fois. Si l'argent peut disparaître à tout moment, impossible de le planifier.
- Quand on revoit le montant. Par exemple à la rentrée, et quand la liste des dépenses change.
Les erreurs fréquentes
- Donner quand ça tombe. Pas de jour de versement, pas de planification : il ne reste que « redemande ».
- Rajouter par-dessus. Chaque rallonge « pour la dernière fois » annonce que le montant ne veut rien dire.
- Commenter chaque achat. Une dépense bête faite avec son argent, c'est la leçon la moins chère. Les interdits : en liste et à l'avance. Le reste le regarde.
- Payer pour tout. Pour les dents brossées et le lit fait. Ensuite, plus rien ne se fait gratuitement.
- Changer les règles en route. Retirer sous le coup de la colère, rendre le lendemain. Une règle qui dépend de l'humeur de l'adulte n'est pas une règle.
- Tout garder en tête. Qui a gagné combien, ce qui a déjà été versé, ce qui a été promis : au bout d'une semaine, une seule personne s'en souvient, et on conteste ce qu'elle dit.
Où noter tout ça
La dernière erreur est la plus courante : le décompte « qui a fait quoi et combien ça vaut » retombe sur un seul adulte. Dans Nidalumi, c'est la liste des tâches qui le tient. L'enfant voit sa tâche et le bouton « Fait », le parent vérifie, et ce qui est fait rapporte des points. Ces points, l'enfant les échange contre des récompenses ou de l'argent de poche, au taux fixé par le parent. Il y a une tirelire pour un objectif : on voit combien est déjà économisé.
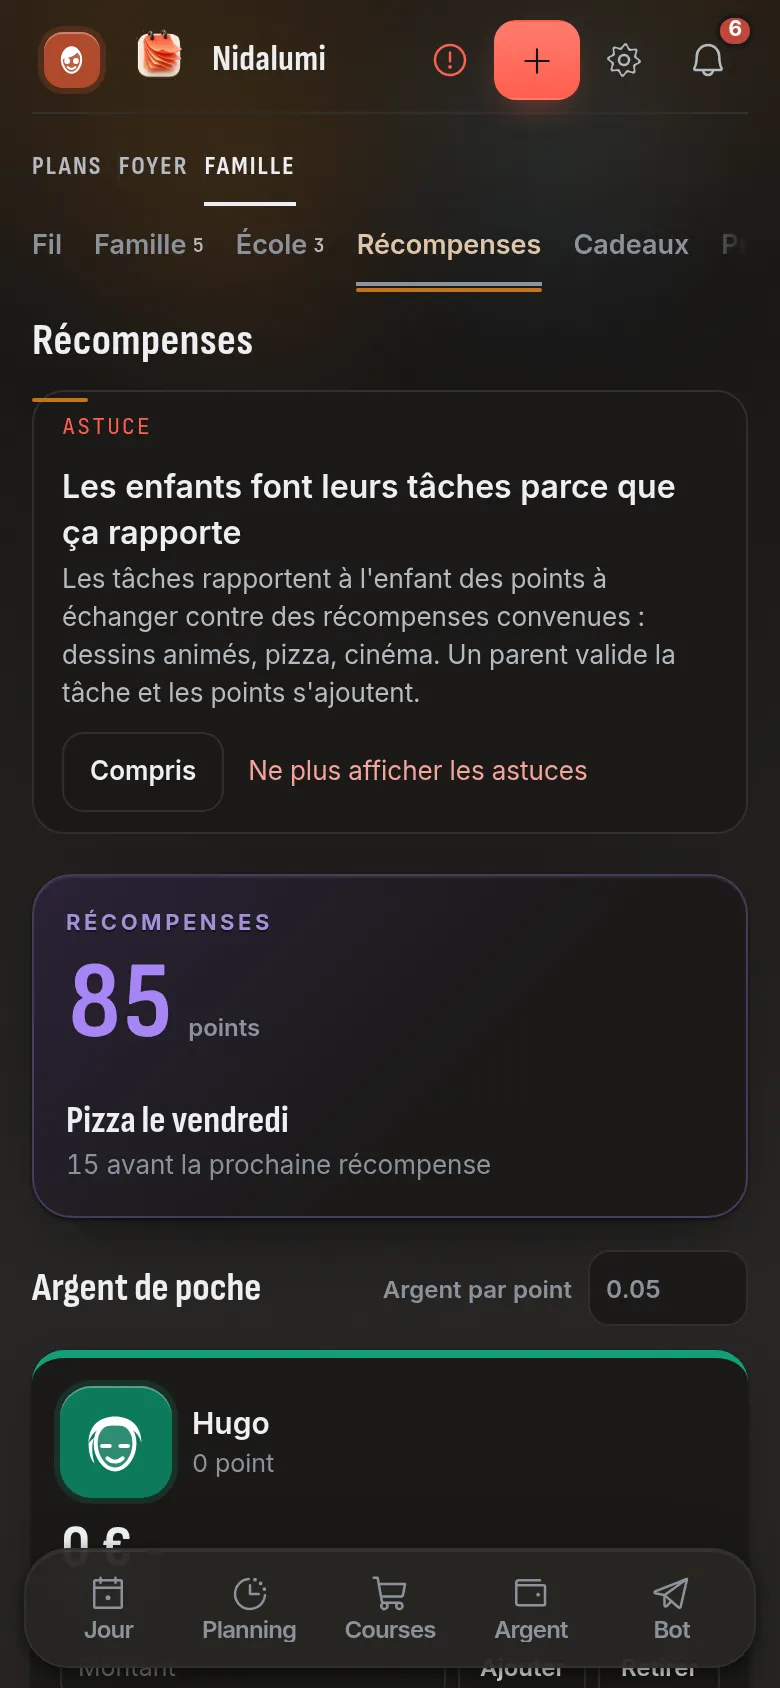
Pour l'approche mixte, c'est pratique : la part fixe est versée comme convenu, et le supplément se calcule tout seul, d'après les tâches cochées, sans carnet et sans dispute sur ce qui s'est passé la semaine dernière. Le fonctionnement des points et récompenses est détaillé sur une page à part.
Questions et réponses
Alors, combien donner au final ?
Ce que donne le calcul : les dépenses qui passent à la charge de l'enfant, plus une petite part libre. Il n'y a pas de montant tout fait selon l'âge : il dépend de ce qu'il paie exactement et du budget de la famille.
Faut-il payer les tâches ménagères ?
C'est le choix de la famille. Si l'on paie, il est pratique de séparer les tâches à soi, les tâches communes et les tâches en plus, et de ne payer que ces dernières. L'aide ordinaire à la maison ne tourne alors pas au marchandage.
Mon enfant a tout dépensé le premier jour. Je redonne ?
Si vous avez convenu qu'il n'y a pas de rallonge, non, mais sans le laisser manquer du nécessaire : un goûter peut se préparer à la maison. Une ou deux semaines de ce genre expliquent la planification mieux que tous les discours.
Faut-il vérifier à quoi l'argent a servi ?
Une courte liste d'interdits annoncée à l'avance suffit. Un compte rendu pour chaque achat transforme son argent en ton argent, remis sous surveillance.
En espèces ou sur une carte ?
Comme ça arrange la famille. Pour les plus jeunes, les espèces sont plus parlantes : on les voit, et on voit qu'elles diminuent. Les règles restent les mêmes quel que soit le moyen.
Sources
Comment ce guide a été fait : écrit par Christopher Clark, créateur de Nidalumi. Les chiffres et les informations santé et argent sont vérifiés avec les sources citées dans le guide. Nous le mettons à jour quand les recommandations changent.