 Nidalumi
Haushaltsbuch führen: Wo anfangen, wenn das Geld „einfach weg“ ist
Nicht mit einer Tabelle aus zwanzig Kategorien und nicht mit Sparen. Sondern mit einem Monat Aufschreiben und drei Töpfen. Hier stehen die Schritte der Reihe nach, fertige Tabellen und Sätze für das Gespräch zu zweit.
Das Geld ist einfach weg, und wohin, weiß ich nicht. Nachfragen ist mir unangenehm, das klingt gleich nach Kontrolle. Und am Monatsende versteht keiner, warum wieder nichts übrig ist.
Die kurze Antwort: Fang nicht mit einem Budget an. Ein Budget ist ein Plan, und es gibt nichts zu planen, solange nicht zu sehen ist, wohin das Geld tatsächlich geht. Fang mit dem Beobachten an. Das Ganze sind vier Schritte:
- Einen Monat lang jede Ausgabe notieren – ohne Bewertung und ohne Sparen.
- Am Monatsende das Notierte in drei Töpfe sortieren.
- Alles, was regelmäßig abgebucht wird, in eine Liste schreiben.
- Einmal in Ruhe gemeinsam draufschauen.
Schritt 1. Einen Monat lang nur aufschreiben
Das Ziel des Monats ist sehen, nicht verbessern. Deshalb sind die Regeln einfach:
- Eine Ausgabe – eine Zeile: wie viel, wofür, wer. „64, Lebensmittel, Julia“. Mehr nicht.
- Sofort notieren, noch an der Kasse. Abends aus dem Gedächtnis fallen dir die Kleinigkeiten nicht mehr ein, und „einfach weg“ sind meistens genau sie.
- Alle Erwachsenen schreiben, jeder das Eigene. Führt einer die Liste für beide, wird er zum Buchhalter und der andere zu dem, der Rechenschaft ablegt.
- Runde. 64 statt 63,80 ist völlig in Ordnung. Genauigkeit auf den Cent macht die Gewohnheit in einer Woche kaputt.
- Ändere nichts an deinen Gewohnheiten. Verzichte in diesem Monat nicht auf den Kaffee: Sonst siehst du nicht dein Leben, sondern eine Vorführung.
- Ein Tag fehlt? Trag ihn nicht nach. Mach ab heute weiter. Lückenhafte Notizen nützen immer noch mehr als abgebrochene.
Wo ihr aufschreibt, ist egal. Wichtig ist, dass es ein Ort für beide ist und immer griffbereit.
Die US-Verbraucherschutzbehörde für Finanzen (CFPB) bietet einen kostenlosen Ausgaben-Tracker nach derselben Idee an: erst alle Ausgaben aufschreiben, dann sehen, wohin das Geld geht.
Schritt 2. In drei Töpfe sortieren
Nach einem Monat hast du eine lange Liste. Teil sie nicht in zwanzig Kategorien auf, sondern in drei.
| Topf | Was hineinkommt | Welche Frage er beantwortet |
|---|---|---|
| Fixes | Miete, Nebenkosten, Handy und Internet, Fahrkarten, Kita und Schule, Medikamente – alles, was sich nicht auslassen lässt | Wie viel es braucht, damit der Monat überhaupt stattfindet |
| Leben | Lebensmittel, Kleidung, Café, Geschenke, Freizeit, Kleinkram für den Haushalt, Abos | Wie viel unser Alltag kostet |
| Ziele | Urlaub, Renovierung, eine größere Anschaffung, Rücklage für Unvorhergesehenes | Worauf wir hinsparen wollen |
Strittige Zeilen gibt es garantiert: Sind Lebensmittel Fixes oder Leben? Streitet nicht um die richtige Antwort, es gibt keine. Einigt euch einmal und sortiert dann immer gleich.
Am Ende stehen drei Zahlen da. Wie viel in jedem Topf „sein sollte“, entscheidet nur ihr: Eine Norm gibt es nicht, und diese Seite nennt auch keine. Aber mit drei Zahlen lässt sich reden – aus „einfach weg“ wird „hierhin“.
Schritt 3. Zahlungen und Abos in einer Liste
Am unauffälligsten ist das Geld, das von selbst abgebucht wird. Öffne die Kontoumsätze der letzten Monate und schreib alles heraus, was sich wiederholt. Denk extra an das, was einmal im Jahr kommt: Versicherungen, Steuern, Vereinsbeiträge.
| Was | Wann | Wie wird gezahlt | Wer hat es im Blick |
|---|---|---|---|
| Miete und Nebenkosten | bis zum 3. | per Überweisung | Julia |
| Internet | am 15. | wird abgebucht | Thomas |
| Handyverträge, drei Nummern | am 1. | wird abgebucht | Thomas |
| Malkurs | bis zum 5. | per Überweisung | Julia |
| Streaming-Abo | am 3. | wird abgebucht | Thomas |
| Kfz-Versicherung | einmal im Jahr, im Januar | per Überweisung | Thomas |
Die Spalte „wer hat es im Blick“ ist die wichtigste. Eine Zahlung ohne zuständige Person ist eine, an die erst die Mahnung erinnert.
Zu jedem Abo drei Fragen: Wer nutzt es, wann wurde es zuletzt genutzt, und würdet ihr es bezahlen, wenn ihr jeden Monat selbst überweisen müsstet? Was ihr mit den Antworten macht, entscheidet ihr.
Über Geld reden, ohne dass es ein Verhör wird
Ein Geldgespräch kippt, sobald es nach Kontrolle klingt. Kontrolliert werden muss niemand – es sollen nur beide dasselbe Bild sehen.
| Klingt nach Kontrolle | Klingt nach gemeinsamer Sache |
|---|---|
| „Wo ist das Geld vom Konto hin?“ | „Ich verstehe auch nicht, wohin es geht. Lass uns einen Monat aufschreiben – beide“ |
| „Wozu musste das sein?“ | „Das ist bei uns der Topf ‚Leben‘. Reicht er uns so, oder wollen wir etwas verschieben?“ |
| „Du gibst zu viel aus“ | „Schau, so verteilt es sich auf die drei Töpfe. Überrascht dich etwas?“ |
Was hilft:
- Ein eigener Termin. Zwanzig Minuten einmal im Monat, nicht nach einem Streit und nicht an der Kasse.
- Auf die Liste schauen, nicht aufeinander. Besprochen werden Zeilen, nicht die Person.
- Freies Geld für jeden. Einigt euch auf einen Betrag, über den niemand Auskunft gibt. Das nimmt das Gefühl, beobachtet zu werden.
- Eine Entscheidung auf einmal. Nicht „ab Montag leben wir anders“, sondern „lass uns diesen Monat das hier ausprobieren“.
Gibt es in der Familie größere Kinder, können sie mitmachen – mit ihrem eigenen Geld. Wie das geht, steht auf der Seite über Taschengeld.
Häufige Fehler
- Mit Verboten anfangen. Ein Budget, das als Erstes etwas wegnimmt, geben alle wieder auf.
- Gleich zwanzig Kategorien. Je genauer die Tabelle, desto früher füllt sie keiner mehr aus. Die drei Töpfe lassen sich später verfeinern.
- Allein führen. Dann ist es kein Familienbudget, sondern eine weitere Aufgabe in deinem Kopf – und ein weiterer Anlass für Groll.
- Die Jahreszahlungen vergessen. In dem Monat, in dem sie kommen, fühlt es sich an, als wäre alles zusammengebrochen. Ist es nicht – sie standen nur nicht auf der Liste.
- Nach dem ersten Monat urteilen. Ein Monat ist eine Momentaufnahme und kein Urteil. Rückschlüsse auf einen Menschen sollte man daraus nicht ziehen.
- Nach einer ausgelassenen Woche aufhören. Eine Lücke ist kein Scheitern. Mach ab heute weiter.
Wo sich das gut führen lässt
Notizbuch und Tabelle taugen, haben aber einen Haken: Sie liegen bei einer Person und erinnern an nichts. In Nidalumi trägt jeder seine Ausgaben vom eigenen Handy ein – in der App, auf der Website oder im Bot –, und daraus wird ein gemeinsames Bild. Regelmäßige Zahlungen und Abos legst du einmal an, und an jede kommt eine Erinnerung. Die Ziele liegen gleich daneben, bei den Ausgaben. Die Währung ist frei wählbar.
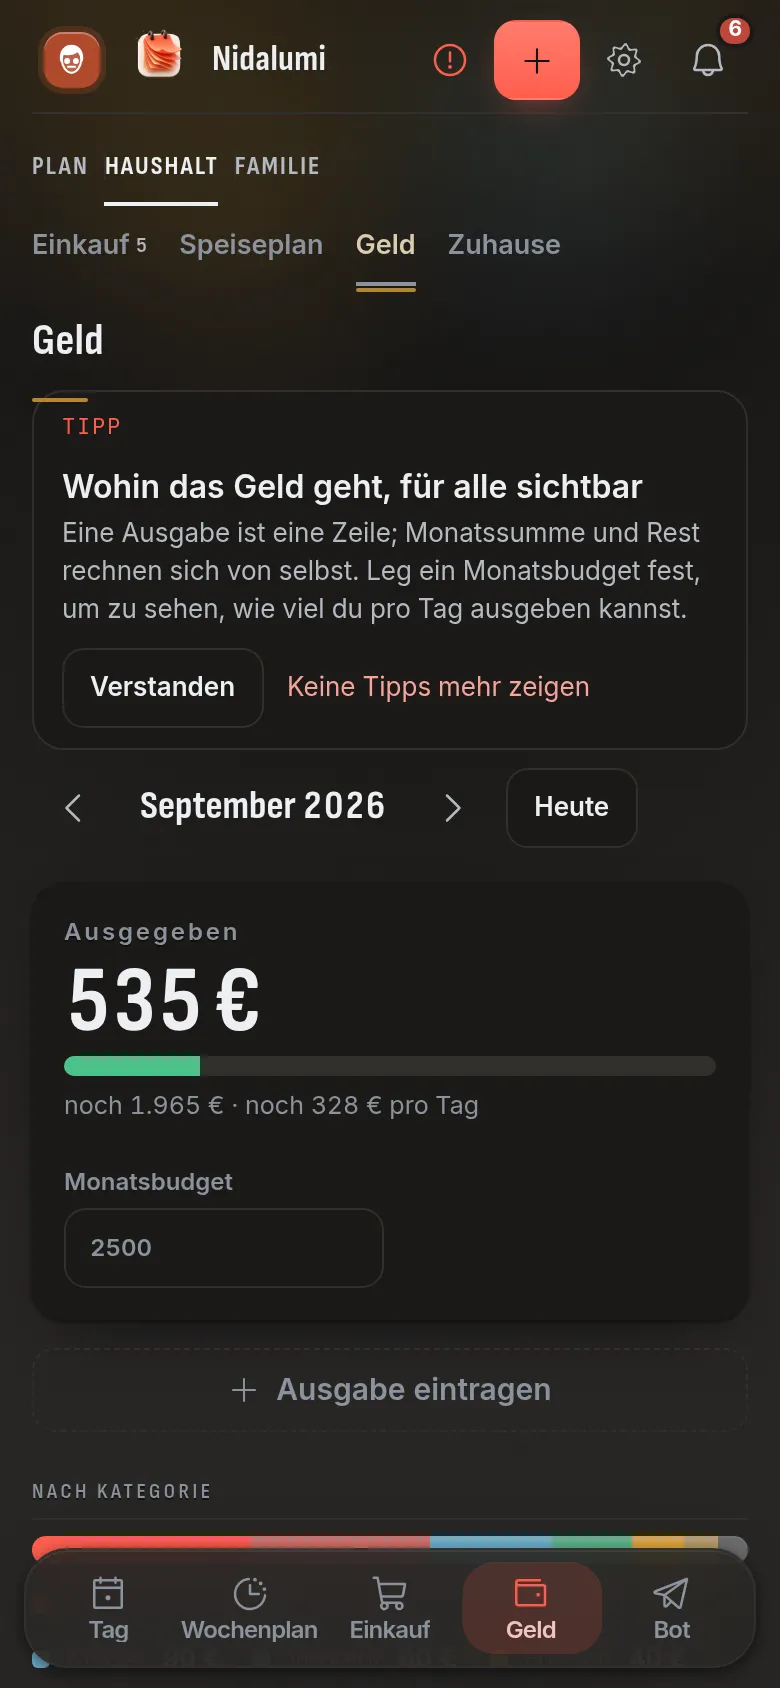
Wie das im Einzelnen aufgebaut ist, steht auf der Seite Familienbudget und Zahlungen.
Fragen und Antworten
Wie lange muss man Ausgaben notieren, um etwas zu erkennen?
Einen Monat: In dieser Zeit kommen die Gehälter und fast alle regelmäßigen Zahlungen einmal vor. Jahreszahlungen sind nicht dabei – die schreibst du extra auf, aus dem Gedächtnis und aus den Kontoumsätzen.
Was tun, wenn die Partnerin oder der Partner nicht aufschreiben will?
Nicht drängen. Fang mit deinen eigenen Ausgaben und der gemeinsamen Zahlungsliste an – die ist für sich schon nützlich. Wenn die drei Töpfe stehen, zeig sie als Fund und nicht als Vorwurf: Auf eine Liste zu schauen ist leichter, als Fragen zu beantworten.
Muss man auch Kleinigkeiten wie Kaffee und Busfahrten notieren?
Im ersten Monat ja, gerundet. Gerade die Kleinigkeiten sind meistens dieses „einfach weg“. Danach reicht dafür eine Zeile pro Tag.
In wie viele Kategorien sollte man die Ausgaben einteilen?
Für den Anfang reichen drei Töpfe: Fixes, Leben, Ziele. Willst du es nach ein paar Monaten genauer wissen, teil einen Topf auf, den undurchsichtigsten, und nicht alle auf einmal.
Quellen
So ist dieser Ratgeber entstanden: geschrieben von Christopher Clark, der Nidalumi entwickelt. Zahlen und Angaben zu Gesundheit und Geld sind mit den genannten Quellen abgeglichen. Wir aktualisieren ihn, wenn sich Empfehlungen ändern.