 Nidalumi
Budget familial : par où commencer quand l'argent « file »
Ni par un tableau à vingt catégories, ni par des économies. Par un mois de notes et trois tas. Voici les étapes dans l'ordre, des tableaux prêts à l'emploi et des phrases pour en parler à deux.
L'argent file, et je ne sais pas où. Je n'ose pas demander, j'aurais l'air de surveiller. Et à la fin du mois, je ne comprends pas pourquoi il ne reste encore rien.
La réponse courte : ne commence pas par un budget. Un budget est un plan, et il n'y a rien à planifier tant qu'on ne voit pas où l'argent part réellement. Commence par observer. Tout tient en quatre étapes :
- Noter chaque dépense pendant un mois — sans juger et sans se priver.
- À la fin du mois, trier ce qui est noté en trois tas.
- Mettre en liste tout ce qui est prélevé régulièrement.
- Regarder tout ça ensemble, une fois, au calme.
Étape 1. Un mois à simplement noter
Le but du mois est de voir, pas de corriger. Les règles sont donc simples :
- Une dépense, une ligne : combien, pour quoi, qui. « 64, courses, Julie ». Rien d'autre.
- Noter tout de suite, pendant que tu es à la caisse. Le soir, de mémoire, les petites sommes ne reviennent plus — et ce sont justement elles qui « filent ».
- Tous les adultes notent, chacun ses dépenses. Si l'un tient les comptes pour deux, il devient comptable et l'autre, celui qui doit se justifier.
- Arrondis. 64 au lieu de 63,85, c'est très bien. La précision au centime tue l'habitude en une semaine.
- Ne change rien à tes habitudes. Pas question de te priver de café ce mois-ci : sinon tu verras une vie de démonstration, pas la tienne.
- Un jour sauté ? Ne le reconstitue pas. Reprends à partir d'aujourd'hui. Des notes incomplètes valent toujours mieux que des notes abandonnées.
Où noter, peu importe. Ce qui compte, c'est un seul endroit pour deux, toujours à portée de main.
Le Bureau américain de protection financière des consommateurs propose un suivi des dépenses gratuit sur la même idée : d’abord tout noter, ensuite voir où part l’argent.
Étape 2. Trier en trois tas
Au bout d'un mois, tu as une longue liste. Ne la découpe pas en vingt catégories — fais-en trois.
| Tas | Ce qu'on y met | La question à laquelle il répond |
|---|---|---|
| L'indispensable | logement, énergie, téléphone et internet, transports, garde et école, médicaments — tout ce qu'on ne peut pas sauter | Combien il faut pour que le mois ait simplement lieu |
| La vie | courses, vêtements, restaurants, cadeaux, sorties, petits achats du quotidien, abonnements | Combien coûte notre façon de vivre |
| Les projets | vacances, travaux, gros achat, réserve pour les imprévus | Pour quoi on veut mettre de côté |
Il y aura forcément des lignes discutables : les courses, c'est de l'indispensable ou de la vie ? Ne cherchez pas la bonne réponse, il n'y en a pas. Décidez une fois et rangez-les toujours au même endroit.
Au final, vous obtenez trois chiffres. Ce que chaque tas « devrait » peser, vous seuls en décidez : il n'existe pas de norme, et cette page n'en donnera pas. Mais avec trois chiffres, on peut déjà discuter — « ça file » devient « ça part ici ».
Étape 3. Prélèvements et abonnements, dans une seule liste
L'argent le plus discret est celui qui part tout seul. Ouvre l'historique de tes opérations des derniers mois et relève tout ce qui revient. Pense aussi à ce qui tombe une fois par an : assurance, impôts, cotisations.
| Quoi | Quand | Comment c'est payé | Qui surveille |
|---|---|---|---|
| Loyer et charges | avant le 5 | à la main | Julie |
| Internet | le 15 | prélevé tout seul | Thomas |
| Forfaits mobiles, trois lignes | le 1er | prélevé tout seul | Thomas |
| Cours de dessin | avant le 5 | à la main | Julie |
| Films et séries en ligne | le 3 | prélevé tout seul | Thomas |
| Assurance auto | une fois par an, en mars | à la main | Thomas |
La colonne « qui surveille » est la plus importante. Un paiement sans responsable, c'est un paiement dont on se souvient en recevant la relance.
Pour chaque abonnement, trois questions : qui s'en sert, quand s'en est-on servi pour la dernière fois, et est-ce qu'on paierait encore s'il fallait le faire à la main chaque mois. Quoi faire des réponses, c'est vous qui voyez.
Parler d'argent sans tourner à l'interrogatoire
Une conversation sur l'argent déraille quand elle sonne comme un contrôle. Personne n'a à être contrôlé — il faut que les deux voient le tableau d'ensemble.
| Ça sonne comme un contrôle | Ça sonne comme une affaire commune |
|---|---|
| « Où est passé l'argent du compte ? » | « Moi non plus, je ne comprends pas où ça part. On note pendant un mois — tous les deux ? » |
| « Pourquoi tu as acheté ça ? » | « Ça, c'est notre tas "la vie". Il nous suffit, ou on veut déplacer quelque chose ? » |
| « Tu dépenses trop » | « Regarde, sur les trois tas, ça donne ça. Quelque chose te surprend ? » |
Ce qui aide :
- Un moment à part. Vingt minutes une fois par mois, ni après une dispute ni à la caisse.
- Regarder la liste, pas l'autre. On discute des lignes, pas de la personne.
- De l'argent libre pour chacun. Convenez d'une somme dont personne ne rend compte. Ça enlève le sentiment d'être surveillé.
- Une décision à la fois. Pas « à partir de lundi, on vit autrement », mais « ce mois-ci, on essaie ça ».
S'il y a des enfants assez grands à la maison, ils peuvent s'y mettre aussi — avec leur propre argent. La page sur l'argent de poche explique comment s'y prendre.
Les erreurs fréquentes
- Commencer par des interdits. Un budget qui commence par retirer quelque chose, tout le monde l'abandonne.
- Vingt catégories d'un coup. Plus le tableau est détaillé, plus vite on cesse de le remplir. Trois tas, ça se précise plus tard.
- Le tenir en solo. Ce n'est alors pas un budget familial, mais une tâche de plus dans ta tête — et une raison de plus d'en vouloir à l'autre.
- Oublier les paiements annuels. Le mois où ils tombent, on croit que tout s'est effondré. Rien ne s'est effondré — ils n'étaient simplement pas dans la liste.
- Juger sur le premier mois. Un mois, c'est une photo, pas un verdict. Il ne dit rien de définitif sur personne.
- Abandonner après une semaine sautée. Un trou n'est pas un échec. Reprends aujourd'hui.
Où tenir ça commodément
Un carnet ou un tableur conviennent, mais ils ont le même défaut : ils sont chez une seule personne et ne rappellent rien. Dans Nidalumi, chacun note ses dépenses depuis son téléphone — dans l'appli, sur le site ou dans le bot — et elles forment un tableau commun. Les paiements réguliers et les abonnements se saisissent une fois, et un rappel arrive pour chacun. Les objectifs sont au même endroit, à côté des dépenses. La monnaie : celle que tu veux.
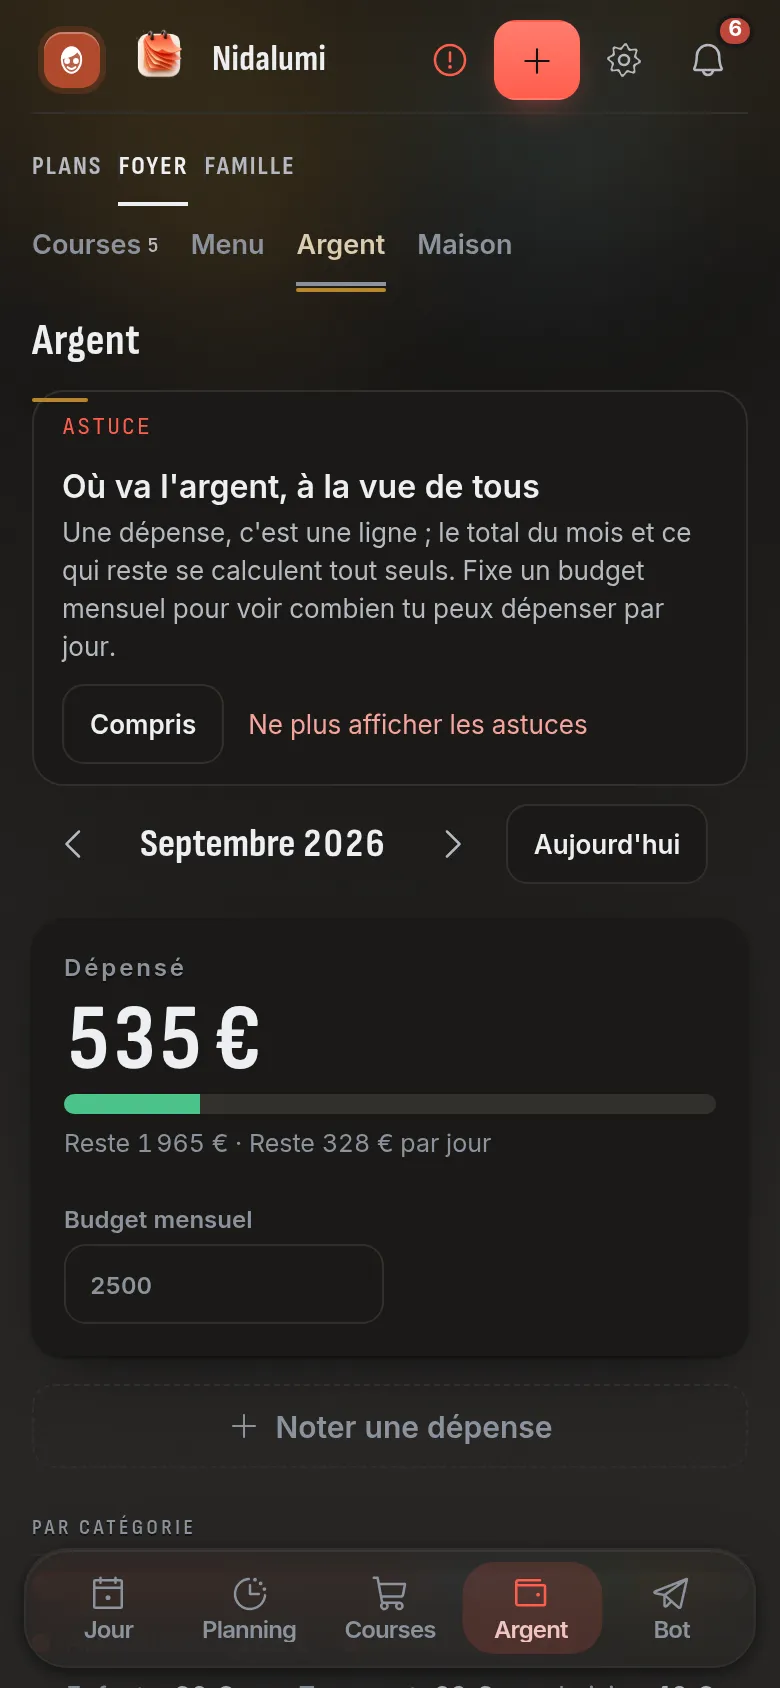
Pour voir comment c'est fait, va sur la page budget familial et paiements.
Questions et réponses
Combien de temps faut-il noter ses dépenses pour y voir clair ?
Un mois : il couvre les salaires et presque tous les paiements réguliers. Les paiements annuels n'y figureront pas — relève-les à part, de mémoire et d'après l'historique de tes opérations.
Que faire si mon conjoint ne veut pas noter ?
Ne pas forcer. Commence par tes propres dépenses et par la liste commune des paiements — elle est utile en soi. Quand les trois tas apparaîtront, montre-les comme une trouvaille, pas comme un reproche : regarder une liste est plus facile que répondre à des questions.
Faut-il noter les petites choses, comme le café ou le ticket de bus ?
Le premier mois, oui, en arrondissant. Ce sont justement ces petites sommes qui « filent ». Ensuite, une seule ligne par jour pour elles suffit.
En combien de catégories répartir les dépenses ?
Pour commencer, trois tas suffisent : l'indispensable, la vie, les projets. Si au bout de deux mois tu veux plus de détail, divise un seul tas, le plus flou, et pas tous à la fois.
Sources
Comment ce guide a été fait : écrit par Christopher Clark, créateur de Nidalumi. Les chiffres et les informations santé et argent sont vérifiés avec les sources citées dans le guide. Nous le mettons à jour quand les recommandations changent.